115-ФЗ для ИП простыми словами: на что смотрит банк и что делать, если пришёл запрос
Проверьте шансы на разблокировку за 1 минуту
4 вопроса, без телефона. В конце скажем, что делать, и сколько стоит, если нужна помощь
Ведёте бизнес как ИП и боитесь, что банк в любой момент заблокирует счёт? Разберём, на что банк смотрит по 115-ФЗ, как вести счёт, чтобы вопросов было меньше, и что делать, если запрос уже пришёл. Пришлите запрос или опишите операции: за день скажем, где у вас риск и что сделать сейчас.
115-ФЗ обязывает банк проверять операции клиентов, а клиента, в том числе ИП, давать банку информацию по его запросу (п. 14 ст. 7). Банк ищет операции, у которых не видно экономического смысла, и сверяет их с признаками из приложения к Положению 860-П и с методическими рекомендациями ЦБ: транзит, наличные, поток переводов от физлиц, низкие налоги на фоне оборота. Ни один признак сам по себе не нарушение: банку нужно увидеть за операциями понятную модель бизнеса. Если запрос пришёл, отвечайте по существу и в срок банка, срочные платежи подавайте на бумаге.
Разобрать мою ситуацию Написать в Telegram
Ведёте бизнес как ИП и боитесь, что банк в любой момент заблокирует счёт? Страх понятен: правила проверки банк не публикует, а уведомление приходит внезапно, обычно в день, когда нужно платить поставщику. Хорошая новость в том, что логика у банков общая, и её можно понять. Ниже разберём, на что банк смотрит у ИП, как вести счёт, чтобы вопросов было меньше, и что делать, если запрос уже пришёл.
115-ФЗ для ИП простыми словами
Закон 115-ФЗ о противодействии отмыванию доходов обязывает банк проверять операции клиентов. Индивидуальный предприниматель для банка такой же клиент, как компания. Банк не ищет нарушителей налогового закона, его задача уже: увидеть операции, у которых нет очевидного экономического смысла, и не стать каналом для вывода или обналичивания денег.
Из этого следуют три вещи, которые важно знать каждому ИП:
- Банк вправе спрашивать. Клиент обязан предоставлять информацию, нужную банку для исполнения закона (п. 14 ст. 7 115-ФЗ). Ответ «это коммерческая тайна» не работает.
- Банк вправе отказать в операции, если у него возникли подозрения (п. 11 ст. 7). На практике чаще ограничивают онлайн-банк: по нашим делам за июль-октябрь 2026 года онлайн-банк был ограничен не менее чем в 19 делах из 32.
- Отказы накапливаются. Два и более отказа в операциях за календарный год дают банку право расторгнуть договор счёта, если клиент не отнесён к группе низкого риска (п. 5.2 ст. 7). Сведения об отказах через Банк России получают другие банки (п. 13.3 ст. 7).
Главное. 115-ФЗ не запрещает ИП ни снимать наличные, ни платить себе, ни принимать оплату от физлиц. Он требует, чтобы за каждой такой операцией банк видел понятную модель бизнеса. Вопрос банка не обвинение, а просьба эту модель показать.
На что банк смотрит у ИП
Конкретные критерии банк настраивает сам, но опирается на признаки необычных операций из приложения к Положению Банка России 860-П и на методические рекомендации ЦБ. Старое Положение 375-П утратило силу 13.08.2025, и ссылки на него в запросе банка или в вашем ответе уже неактуальны. Подробно о действующих рекомендациях на странице методические рекомендации ЦБ по 115-ФЗ.
| Что видит банк | На что это похоже | Откуда признак |
|---|---|---|
| деньги пришли и в течение одного-трёх рабочих дней ушли, налогов, аренды и зарплаты нет | транзит | код 1414 приложения к 860-П, сформулирован для юрлиц; вопросы о транзите получают и ИП |
| доля наличных резко выросла по сравнению с обычной практикой, источник наличных непонятен | обналичивание или сомнительный источник | коды 1407 и 1424, 11-МР от 09.09.2025 |
| внесение 30 млн ₽ и более за 30 дней при дополнительных условиях | крупное внесение наличных | 1-МР от 20.05.2026 |
| много входящих переводов от разных физлиц на счёт или карту | признаки «технической» компании или дропа | 7-МР от 03.06.2025, 16-МР от 06.09.2021 |
| операции не похожи на заявленный вид деятельности (ОКВЭД, анкета клиента) | необычная операция без очевидного экономического смысла | п. 2 ст. 7 115-ФЗ; основание о несоответствии целям деятельности сформулировано для организаций, у ИП банк сверяет операции с ОКВЭД и анкетой |
| налоги маленькие на фоне оборота | нет реальной деятельности | внутренние критерии банка, порога в законе нет |
Два уточнения, которые снимают много лишней тревоги. Признаки из 16-МР работают в совокупности: значение имеет соответствие двум и более. Порог 30 млн ₽ из 1-МР не безопасный лимит, а сигнал для проверки, и срабатывает он только вместе с дополнительным условием, например если сумма значительно превышает среднемесячные обороты за три месяца.
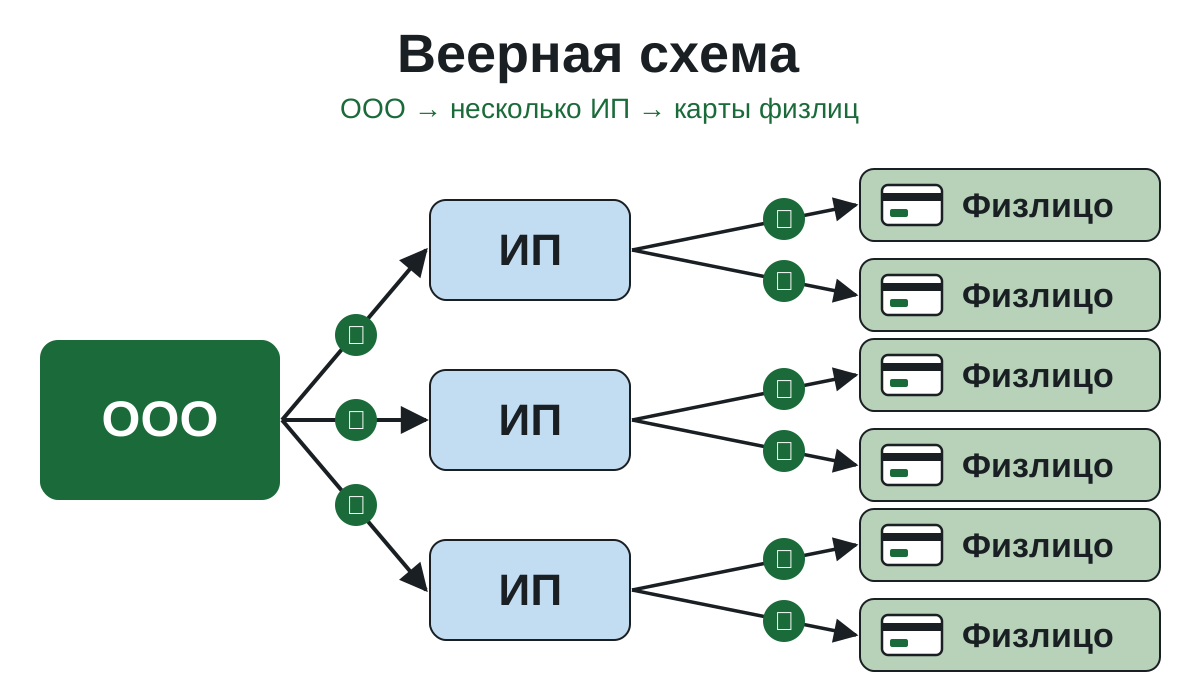
Позиция автора. Банк считает подозрительным, когда деньги поступают и списываются в тот же день, обороты резко выросли, налоговая нагрузка низкая, а работников и товарно-материальной базы нет. Базовая схема, из-за которой блокируют счета, веерная: деньги уходят с ООО на несколько ИП, а с них на карты физлиц. ИП в такой схеме средний узел, и вопросы банка приходят именно ему.
Позиция автора. Блокировка по 115-ФЗ передаётся от контрагента как вирус. Ваш контрагент получает «метку» и игнорирует её, а банк видит, что вы сотрудничаете с подозрительным контрагентом.
Как вести счёт ИП, чтобы не получить запрос
Схемы, при которой банк никогда не спросит, нет: вопрос может прийти и ИП с аккуратным счётом. Но большинство вопросов вызывают одни и те же привычки, и их можно поменять заранее.
Налоги и расходы платите с расчётного счёта
Банк оценивает реальность бизнеса по тому, что видит в выписке. Если налоги, взносы, аренда, связь, закупки и реклама оплачиваются с личной карты, расчётный счёт выглядит как транзитный: выручка пришла и ушла владельцу. Платите хозяйственные расходы с расчётного счёта, тогда налоговая нагрузка и затраты видны банку без пояснений.
Позиция автора. Ведите раздельный учёт бизнес- и личных расходов. Но мелкие бытовые траты с бизнес-счёта даже полезны.
Пишите понятные назначения платежей
«Оплата по счёту» без номера и даты, «перевод средств», «возврат» без указания, чего именно, порождают вопросы. Хорошее назначение отвечает на вопрос «за что»: «Оплата по договору поставки № 12 от 01.09.2026, счёт № 45, НДС не облагается». Не меняйте назначения задним числом и не дробите платежи: банк это замечает сразу.
Платите себе как предприниматель, а не как транзит
Переводить доход с расчётного счёта на личную карту ИП вправе. Сбербанк, например, рекомендует назначение «Доход от предпринимательской деятельности». Вопросы возникают, когда почти вся выручка уходит на личную карту в тот же день, а налогов и расходов по счёту нет. Выводите прибыль после уплаты налогов и расходов, регулярно, а не всё под ноль.
Снимайте наличные, когда есть на что
Наличные нужны рознице, мастерам, тем, кто закупается на рынках. Это нормально, если видно, на что они ушли: храните чеки, накладные, договоры с поставщиками. Если поставщик принимает перевод, платите переводом. Кроме вопросов банка, у частого снятия есть и прямая цена: у многих банков снятие наличных с расчётного счёта платное, и комиссия зависит от суммы.
Принимайте оплату от физлиц через понятные каналы
Поток переводов от десятков разных людей на счёт или карту выглядит для банка так же, как поток на карту дропа. Разница в оформлении: эквайринг или QR-оплата через банк, кассовые чеки, публичная оферта на сайте, назначение платежа с номером заказа. У селлеров маркетплейсов выплаты идут от площадки, и в ответе банку их подтверждают отчётами маркетплейса.
Держите документы под рукой
Договоры, акты, УПД, чеки, переписку с клиентами собирайте сразу, а не в день запроса. Срок ответа назначает банк, и он бывает коротким.
Главное. Банк видит только выписку. Чем больше реальной жизни бизнеса проходит через расчётный счёт (налоги, аренда, закупки, зарплата), тем меньше у банка поводов спрашивать, откуда деньги и куда они ушли.
ИП на УСН, патенте и самозанятые: в чём особенность
УСН «доходы». Налог считается с оборота и уменьшается на страховые взносы, поэтому у небольшого ИП нагрузка может выглядеть низкой. Это объяснимо, если в ответе банку показан режим и расчёт. Платите налог и взносы с расчётного счёта, тогда банк их видит.
УСН «доходы минус расходы». Нагрузка зависит от маржи. Если расходы большие, банку важно увидеть сами расходы в выписке: закупки, аренду, подрядчиков. Иначе маленький налог при большом обороте выглядит подозрительно.
Патент. Стоимость патента не зависит от оборота, поэтому соотношение налогов и выручки банк может счесть низким. В ответе банку покажите патент и его стоимость, это закрывает вопрос о «маленьких налогах».
Самозанятые. Самозанятый без статуса ИП для банка физлицо, его карту проверяют как личную, и тут работают правила для граждан, о которых на странице разблокировка счёта по 115-ФЗ. ИП на НПД проверяют как предпринимателя. В обоих случаях поступления должны подтверждаться чеками НПД, а клиенты и услуги быть объяснимыми.
ЗСК для ИП: светофор Банка России
С 1 июля 2022 года Банк России относит юрлиц и ИП к трём группам риска на платформе «Знай своего клиента» (ст. 7.6-7.8 115-ФЗ): низкий, средний и высокий. Высокий риск, «красную зону», можно проверить по ИНН в сервисе Банка России. Средний из открытых источников не виден.
Жёсткие меры, то есть запрет списаний, СБП, наличных и онлайн-банка, банк применяет, только если высокий риск у ИП и по оценке ЦБ, и по оценке самого банка (п. 5 ст. 7.7). Даже тогда разрешены налоги и взносы, зарплата в прежнем объёме, а ИП на жизнь до 30 000 ₽ в месяц на себя и на каждого совместно проживающего члена семьи без самостоятельного дохода (п. 6 ст. 7.7). На заявление в межведомственную комиссию есть шесть месяцев со дня, следующего за получением уведомления о мерах (п. 1 ст. 7.8).
По нашим делам красная зона встречается реже, чем принято думать: банк сослался на «Знай своего клиента» в 2 делах из 32. Подробно о зонах и выходе из высокого риска на странице ЗСК и красная зона.
Если запрос уже пришёл
Не паникуйте и не закрывайте счёт. Порядок такой:
- Поймите, кто ограничил счёт. Если в уведомлении ссылка на 115-ФЗ, это банк. Если банк пишет о решении налоговой, это ст. 76 НК, и путь другой. Развилка разобрана на странице заблокировали счёт ИП.
- Выпишите вопросы и срок. Срок назначает банк, закон его не устанавливает. Не успеваете, до окончания срока письменно попросите продлить и назовите дату.
- Ответьте по существу одним комплектом: пояснение о деятельности, таблица «операция, основание, документ», приложения. Структура и образец пояснений для ИП на странице ответ на запрос банка по 115-ФЗ.
- Срочные платежи подавайте на бумаге в отделении, с документом-основанием. Верховный суд указал, что ограничение онлайн-банка не ограничивает использование денег на счёте (определение от 16.02.2026 № 308-ЭС25-11615).
- Если пришёл отказ в операции, банк обязан сообщить дату и причины не позднее 5 рабочих дней (абз. 2 п. 13.1-1 ст. 7). Документы об отсутствии оснований банк рассматривает не позднее 7 рабочих дней (п. 13.4 ст. 7), дальше межведомственная комиссия при Банке России, до 20 рабочих дней (п. 13.5 ст. 7).
Чего не делать: не переводить остаток «под ноль» в другой банк, не отвечать общими словами «деятельность законна», не досылать документы частями без сопроводительного письма. Банк России рекомендует банкам сообщать клиенту вид ограничения, причину и правовое основание (письмо от 24.03.2026 № ИН-03-59/11). Если из уведомления это непонятно, спросите письменно.
Позиция автора. Закрыть счёт значит лишить себя возможности оспорить основание, по которому вас внесли в «чёрный список». Вы рвёте договор, а нет договора, нет и основания что-либо требовать у банка. Вывод остатка сам по себе дополнительный критерий подозрительности: в судах банки заявляют «вывел деньги, значит, было что скрывать», и это записано в документах Банка России. В Положении № 860-П перечисление остатка при закрытии счёта по инициативе клиента вследствие внутреннего контроля банка значится признаком необычной операции (код 1131). В методических рекомендациях от 13.04.2016 № 10-МР (они о счетах компаний) сказано, что начало активной работы клиента по ранее «спящему» счёту может объясняться закрытием его счетов в других банках по линии ПОД/ФТ.
Работает принцип домино: негативный признак после закрытия счёта не испаряется. Сведения об отказах и о расторжении договора по инициативе банка передаются в Росфинмониторинг, через Банк России их видят другие банки, и блокировка может прийти уже на новый счёт. Иногда везёт, и не приходит. Но я бы не верил на слово сотруднику банка, который уговаривает закрыть счёт с переводом средств.
Ваше поведение тоже признак. В приложении к Положению Банка России № 860-П среди признаков необычных операций есть отказ клиента представить запрошенные документы и информацию (код 1106), отказ от разовой операции, по которой у банка возникли подозрения (код 1124), и перечисление остатка при закрытии счёта по инициативе клиента вследствие внутреннего контроля банка (код 1131). Подробно в разделе почему банк считает подозрительным само ваше поведение.
Позиция автора. По 115-ФЗ фактически действует презумпция виновности: клиент всегда не прав и подозрителен. Поэтому документы нужно предоставлять и защищать свою репутацию.
Пример из практики
Сбербанк, ИП-дизайнер
- Вопросы банка:
- выручка ИП уходила на личный счёт, программы для работы оплачены наличными через посредников, документов об оплате нет
- Что сделали:
- список купленных программ со ссылками и ценами, скриншоты установленных программ, пояснение, почему без них нельзя оказывать услуги. По остальным операциям приложили чеки и фото
- Итог:
- банк пересмотрел решение и снял блокировку, клиенту дали рекомендации по ведению счёта
Это иллюстрация подхода, а не обещание того же исхода: каждое дело зависит от банка и операций. Другие обезличенные кейсы ИП на странице заблокировали счёт ИП.
Сколько стоит
Первичный разбор бесплатный: смотрим запрос или описание операций и говорим, справитесь ли вы сами. Если справитесь, так и скажем.
Консультация
5 000 ₽
- разбираем выписку, запрос банка или планируемые операции
- объясняем, что в счёте вызывает вопросы и как это исправить
Досудебная разблокировка счёта
32 000 ₽
- анализ операций и модели бизнеса
- финансово-правовое обоснование
- переписка с банком
Межведомственная комиссия и суд
от 25 000 ₽
- заявление в комиссию при Банке России от 25 000 ₽
- спор с банком в суде от 80 000 ₽
Рядом с этими цифрами стоит держать другие: сколько стоит неделя, когда не уходят платежи поставщикам, и переезд в другой банк, если после второго отказа договор расторгнут.
Решение о снятии ограничений принимает банк или межведомственная комиссия, поэтому заранее обещать результат честно нельзя. Мы отвечаем за свою часть: полноту документов, качество обоснования и сроки. Если по вашей ситуации шансов мало, скажем это до оплаты.
Вы бухгалтер ИП
Бухгалтер обычно первым видит выписку и первым понимает, где у клиента риск: зарплата на карту, налоги с личного счёта, наличные без чеков. Если клиенту пришёл запрос банка, пришлите его нам: напишем пояснение вместе с вами, учёт и клиент останутся у вас. Клиента не перетягиваем.
Прислать запрос в Telegram или позвоните: +7 (968) 575-24-52
Разобраться самому
- Заблокировали счёт ИП: кто ограничил, первые 24 часа, как платить зарплату и налоги.
- Ответ на запрос банка по 115-ФЗ: структура письма, образец пояснений для ИП, таблица операций.
- Статья 7 115-ФЗ для бизнеса: что значат формулировки банка и что на них отвечать.
- Расчётный счёт ИП в Озон Банке и в Сбербанке.
- Все услуги по разблокировке счёта.
Дела ведёт Руслан Качкаев, юрист по 115-ФЗ и налоговым спорам.
Частые вопросы
Распространяется ли 115-ФЗ на ИП?
Да. Закон обязывает банк проверять операции всех клиентов, включая индивидуальных предпринимателей, а клиента предоставлять информацию, нужную банку для исполнения закона (п. 14 ст. 7 115-ФЗ). Отдельно для ИП и юрлиц работает платформа Банка России «Знай своего клиента» (ст. 7.6-7.8).
Какая налоговая нагрузка должна быть у ИП, чтобы банк не задавал вопросов?
Порога в законе нет. Банк сравнивает уплаченные налоги с оборотом по своим внутренним критериям. Поэтому важна не цифра сама по себе, а то, что она объяснима: режим налогообложения, вычет страховых взносов на УСН, расходы, убыток, сезонность. Платите налоги с расчётного счёта, тогда банк их видит.
Можно ли ИП переводить деньги с расчётного счёта себе на карту?
Можно, это доход предпринимателя после уплаты налогов. Сбербанк, например, рекомендует назначение «Доход от предпринимательской деятельности». Вопросы возникают, когда почти вся выручка сразу уходит на личную карту, а налогов и расходов по счёту не видно. Во время проверки крупный перевод себе лучше отложить или сопроводить расчётом прибыли.
Сколько наличных ИП может снимать без проблем?
Безопасной суммы нет ни в законе, ни в рекомендациях ЦБ. Банк смотрит на рост доли наличных по сравнению с вашей обычной практикой и на то, понятно ли, на что они ушли. Храните чеки и накладные по покупкам за наличные и платите поставщикам переводом там, где это возможно.
Почему банк проверяет ИП, который принимает оплату от физлиц переводами?
Поток переводов от многих физлиц похож на признаки из рекомендаций ЦБ о картах дропов и «технических» компаниях (16-МР и 7-МР). Признаки работают в совокупности, и для обычного магазина или мастера они объяснимы. Помогают эквайринг или QR-оплата через банк, кассовые чеки, публичная оферта и прозрачные назначения платежей.
Самозанятых тоже проверяют по 115-ФЗ?
Да. Самозанятый без статуса ИП для банка физлицо, и его карта проверяется как личная. ИП на НПД проверяют как предпринимателя. В обоих случаях банк ждёт, что поступления подтверждены чеками НПД, а клиенты и услуги объяснимы.
Что такое ЗСК и как ИП узнать, что он в красной зоне?
Это платформа Банка России «Знай своего клиента»: ЦБ относит юрлиц и ИП к группам низкого, среднего или высокого риска. Высокий риск можно проверить по ИНН на сайте ЦБ, средний из открытых источников не виден. Жёсткие меры банк применяет, только если высокий риск у ИП и по оценке ЦБ, и по оценке самого банка (п. 5 ст. 7.7 115-ФЗ).
Банк прислал запрос по 115-ФЗ. Сколько есть времени на ответ?
Срок назначает банк в запросе, закон его не устанавливает. Если не успеваете, до окончания срока письменно попросите продлить его и назовите дату. Отвечайте одним комплектом: пояснение о деятельности, таблица операций и документы по каждой из них.
Если закрыть счёт и уйти в другой банк, проблема исчезнет?
Обычно нет. Закрыть счёт клиент вправе, остаток банк выдаёт или переводит не позднее 7 дней после письменного заявления (п. 5 ст. 859 ГК). Но отказы в операциях, которые банк уже оформил, остаются, и сведения о них через Банк России получают другие банки (п. 13.3 ст. 7 115-ФЗ).
Сколько стоит помощь юриста ИП по 115-ФЗ?
Первичный разбор запроса бесплатный. Консультация 5 000 ₽, досудебная разблокировка под ключ 32 000 ₽, заявление в межведомственную комиссию от 25 000 ₽, спор с банком в суде от 80 000 ₽. Решение принимает банк или комиссия, поэтому результат мы не обещаем, а заранее говорим, есть ли смысл платить.
Источники нормативной базы
- [Закон] Федеральный закон от 07.08.2001 № 115-ФЗ, ст. 7 (ред. от 04.08.2026) · п. 2 (запутанный или необычный характер сделки, не имеющей очевидного экономического смысла), п. 11 (отказ в операции при подозрениях), п. 14 (обязанность клиента представлять информацию), абз. 2 п. 13.1-1 (дата и причины отказа не позднее 5 рабочих дней), п. 13.3 (сведения об отказах через Банк России), п. 13.4 (документы об отсутствии оснований, ответ не позднее 7 рабочих дней), п. 13.5 (межведомственная комиссия, до 20 рабочих дней), п. 5.2 (расторжение при двух и более отказах за год, кроме клиентов низкого риска) · https://www.consultant.ru/document/cons_doc_LAW_32834/
- [Закон] 115-ФЗ, ст. 7.6-7.8 · группы риска юрлиц и ИП на платформе «Знай своего клиента»; п. 5 ст. 7.7 (меры при высоком риске у банка и у ЦБ); п. 6 ст. 7.7 (разрешённые операции, для ИП до 30 000 ₽ в месяц на себя и каждого совместно проживающего члена семьи без самостоятельного дохода); п. 1 ст. 7.8 (заявление в межведомственную комиссию в течение шести месяцев) · https://www.consultant.ru/document/cons_doc_LAW_32834/
- [Акт ЦБ] Положение Банка России от 18.06.2025 № 860-П · приложение с кодами признаков необычных операций (в том числе 1106, 1124, 1131, 1407, 1414, 1424); п. 12.6: Положение 375-П утратило силу · https://www.cbr.ru/Queries/UniDbQuery/File/90134/6344
- [Рекомендация ЦБ] Методические рекомендации Банка России от 13.04.2016 № 10-МР «О повышении внимания кредитных организаций к отдельным операциям клиентов» · начало активного использования счёта может объясняться закрытием счетов клиента в иных кредитных организациях в рамках управления риском ОД/ФТ · https://www.cbr.ru/statichtml/file/17579/10-mr_2016.pdf
- [Рекомендация ЦБ] Методические рекомендации от 20.05.2026 № 1-МР · внесение наличных ИП и юрлицами-резидентами от 30 млн рублей за 30 дней при дополнительных условиях · https://www.cbr.ru/Crosscut/LawActs/File/12196
- [Рекомендация ЦБ] Методические рекомендации от 09.09.2025 № 11-МР · операции с наличными, коды признаков 1407 и 1424 · https://www.cbr.ru/Crosscut/LawActs/File/10085
- [Рекомендация ЦБ] Методические рекомендации от 03.06.2025 № 7-МР · «технические» компании и ИП, ограничения входящих переводов от физлиц и внесения наличных · https://www.cbr.ru/Crosscut/LawActs/File/10039
- [Рекомендация ЦБ] Методические рекомендации от 06.09.2021 № 16-МР · признаки счетов и карт, используемых в противоправных целях, в совокупности двух и более · https://www.cbr.ru/Crosscut/LawActs/File/5705
- [Рекомендация ЦБ] Информационное письмо Банка России от 24.03.2026 № ИН-03-59/11 · сообщать клиенту вид ограничения, его причины и правовое основание · https://www.cbr.ru/Crosscut/LawActs/File/12160
- [ВС, экономическая коллегия] Определение СКЭС ВС РФ от 16.02.2026 № 308-ЭС25-11615 · ограничение ДБО не ограничивает использование денег на счёте · https://vsrf.ru/lk/practice/stor_pdf_ec/2522258
- [Закон] ГК РФ, ст. 859 · п. 5 (остаток при закрытии счёта не позднее 7 дней после письменного заявления) · https://www.consultant.ru/document/cons_doc_LAW_9027/
- [Акт ЦБ] Сервис Банка России «Проверить уровень риска» на платформе «Знай своего клиента» · https://www.cbr.ru/counteraction_m_ter/platform_zsk/proverka-po-inn/