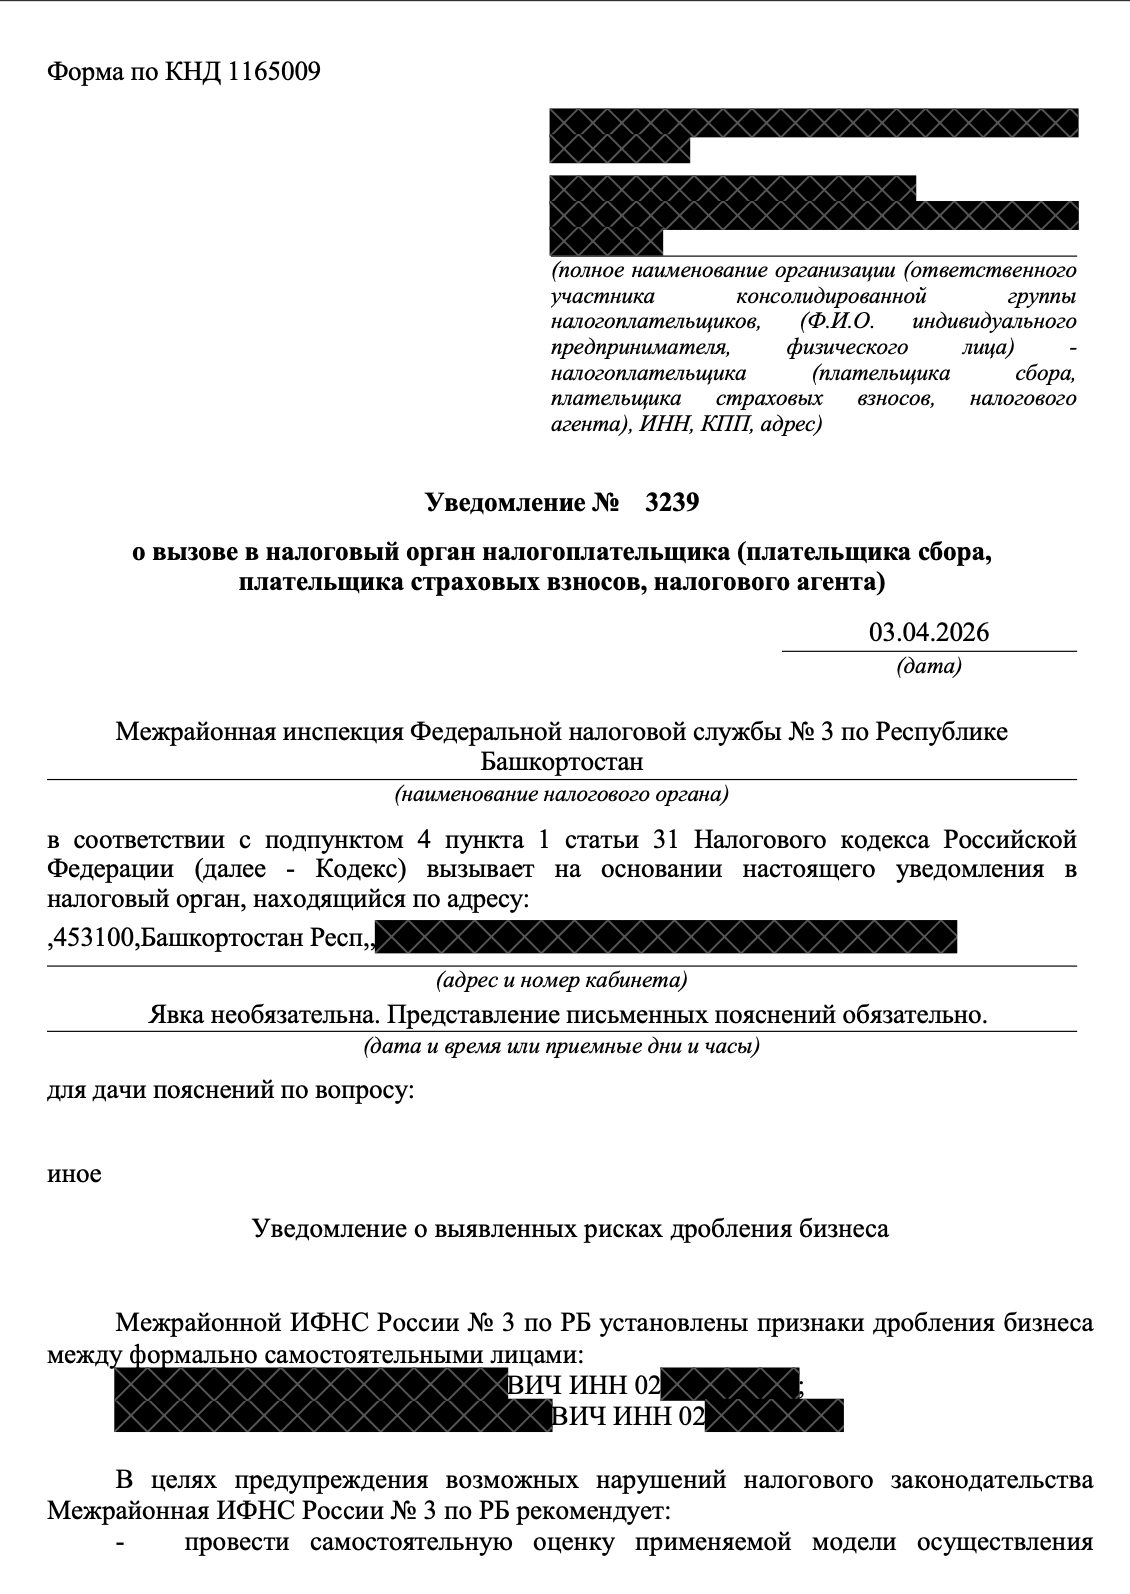
Сбербанк заблокировал счёт по 115-ФЗ: что делать в первые 24 часа и как разблокировать
Когда Сбербанк ограничил операции по 115-ФЗ, у вас есть срок из запроса (обычно 3-7 рабочих дней), чтобы подать пояснение и документы одним пакетом. Порядок действий: прочитать запрос дословно, выгрузить выписку за период, разобрать каждую операцию, собрать документы по бизнесу, спорным операциям и налогам, написать описание бизнес-модели и отправить всё разом тем каналом, который указан в запросе. Банк обязан рассмотреть документы за 7 рабочих дней по п. 13.4 ст. 7 115-ФЗ, на практике Сбер отвечает за 1-10 дней. Главное предостережение: не закрывайте счёт и не отправляйте документы частями. После оформленного отказа сведения уходят в Росфинмониторинг, и по нашей практике разблокировки на этапе запроса удаётся добиться более чем на 40% чаще, чем после отказа.
Утро, вы заходите в СберБизнес, чтобы отправить аванс поставщику, а вместо платёжки видите сообщение: операции ограничены, представьте документы. Менеджер не берёт трубку, чат отвечает шаблоном, до комплаенса дозвониться невозможно в принципе, а на счёте лежат деньги на зарплату и налоги за квартал.
Понимаю, что в такой момент хочется закрыть счёт, забрать деньги и уйти в другой банк. В большинстве таких случаев предприниматели так и поступают: пишут заявление на закрытие, переводят остаток и открывают счёт в Альфе или Тинькофф. Казалось бы, проще всего сделать именно так. Но если Сбер уже оформил официальный отказ, сведения о нём уходят в Росфинмониторинг, а Банк России доводит их до всех банков, и следующий комплаенс увидит этот отказ ещё до того, как выдаст вам реквизиты.
Поэтому я разбираю другой путь: как за первые сутки собрать позицию, которая снимает подозрения, и как мы делали это в деле, где Сбер разблокировал счета ИП и физлица на следующий день после подачи обоснования.
Что можно сделать, когда Сбер ограничил операции, а платить нужно сегодня
Сначала снимем главный страх. Сбер почти никогда не «блокирует счёт» в юридическом смысле. Полное замораживание средств применяется к лицам, включённым в перечень причастных к экстремизму или терроризму (пп. 6 п. 1 ст. 7 Федерального закона от 07.08.2001 № 115-ФЗ). Приостановление операции на 5 рабочих дней с возможным продлением по постановлению Росфинмониторинга или решению суда предусмотрено п. 10 ст. 7 и ст. 8 того же закона. Отдельная история, если Банк России и банк отнесли клиента к высокой степени риска и применили меры п. 5 ст. 7.7 115-ФЗ. Если вы читаете эту статью, вы почти наверняка не там.
В обычной практике банк делает одно из трёх действий, и разница между ними определяет вашу стратегию.
- Ограничивает дистанционное обслуживание. Вход в СберБизнес закрыт или платёжки не уходят, но деньги лежат на счёте, и никакого отказа в базах пока нет.
- Запрашивает документы по п. 14 ст. 7 115-ФЗ. Клиент обязан предоставить банку информацию, нужную для исполнения закона, и банк этим пользуется: просит договоры, пояснения, налоговые декларации.
- Отказывает в конкретной операции по п. 11 ст. 7 115-ФЗ. Вот это уже официальный отказ, который банк фиксирует и передаёт в Росфинмониторинг.
Ограничение обслуживания и запрос документов обратимы и остаются внутри банка. Отказ в операции создаёт след, а два таких отказа за календарный год дают Сберу право расторгнуть договор по п. 5.2 ст. 7 115-ФЗ. Задача первых суток в том, чтобы дело не дошло до отказа.
Почему Сбер ограничивает операции: 6 типичных причин
Комплаенс Сбера работает по критериям, которые Банк России описал ещё в Методических рекомендациях от 21.07.2017 № 18-МР и № 19-МР, по собственным правилам внутреннего контроля и по данным платформы «Знай своего клиента» (ст. 7.6-7.7 115-ФЗ). Из наших дел я вижу шесть сценариев, которые запускают ограничение чаще других.
- Единовременный вывод всех средств с ИП на личную карту. Для алгоритма это картина обналичивания, даже если деньги идут на покупку квартиры.
- Снятие наличных по корпоративным картам в объёме 30% и более от недельного оборота по счёту (Методические рекомендации Банка России от 21.07.2017 № 19-МР). Строители и торговцы с рынка живут наличкой, и банк это видит первым.
- Регулярные переводы физлицам без понятного основания. В одном из наших дел Сбер потребовал объяснить переводы жене предпринимателя и одному из заказчиков.
- Резкий рост оборота или новый счёт после ограничений в других банках. Комплаенс сопоставляет историю клиента, и первая же крупная оплата от заказчика вызывает запрос.
- Низкая налоговая нагрузка по счёту. Ориентир из 18-МР: если налоги и взносы с этого счёта составляют меньше 0,9% от дебетового оборота, банк предполагает, что выручка уходит мимо учёта.
- Контрагенты из красной зоны платформы ЗСК. Вы можете ничего не знать о проблемах поставщика, но платёж ему уже поднял ваш риск.
Ни один из этих признаков сам по себе не доказывает нарушение. Это триггеры, а не выводы, и именно поэтому документы и пояснение способны их снять.
Что вы вправе требовать от Сбера по 115-ФЗ
Здесь работает правило «формально они правы, фактически можно оспорить». Банк вправе запрашивать документы и ограничивать операции, но у клиента есть свои инструменты, закреплённые в том же законе.
- Знать причину. По п. 13.1-1 ст. 7 115-ФЗ банк обязан сообщить клиенту дату и причины отказа не позднее 5 рабочих дней со дня принятия решения (норма действует с 30.01.2021, введена Федеральным законом от 30.12.2020 № 536-ФЗ). На практике Сбер пишет формулировку вроде «операции не имеют очевидного экономического смысла», но даже она показывает, какой период и какие контрагенты попали под подозрение.
- Получить ответ за 7 рабочих дней. По п. 13.4 ст. 7 115-ФЗ банк обязан рассмотреть представленные документы и сообщить об устранении оснований для отказа или о невозможности их устранения не позднее семи рабочих дней. Это срок закона, и на него можно ссылаться в претензии.
- Обжаловать отказ вне банка. Если банк сообщил, что основания не устранены, клиент вправе обратиться в межведомственную комиссию при Банке России по п. 13.5 ст. 7 115-ФЗ. Требования к заявлению описаны в Положении Банка России от 23.09.2024 № 842-П, срок рассмотрения 20 рабочих дней (п. 13.5 ст. 7 115-ФЗ).
- Забрать свои деньги. Даже при расторжении договора остаток по счёту банк выдаёт или перечисляет по вашему указанию не позднее 7 дней после заявления (п. 5 ст. 859 ГК РФ). Деньги не пропадают, пропадает репутация в банковской системе, если отказ остался в базе.
Банк не даёт правовую оценку вашему бизнесу и не решает, законен ли он. Он проверяет, можно ли объяснить операции. Это принципиально разные вещи, и всё пояснение нужно строить вокруг второго вопроса.
Первые 24 часа после ограничения: алгоритм из 7 шагов
Этот план мы даём каждому, кто пишет нам в первые часы после сообщения от Сбера. Он не требует юридического образования, но требует дисциплины.
- Прочитайте запрос дословно. Зафиксируйте, за какой период просят документы, по каким контрагентам и в какой срок нужно ответить. Сбер указывает срок в самом запросе, обычно от 3 до 7 рабочих дней. Сделайте скриншоты сообщения и даты получения.
- Не отправляйте ничего в первые два часа. Ответ, написанный в панике, чаще всего содержит лишние объяснения и противоречия, к которым комплаенс потом возвращается. Один день на подготовку стоит дешевле, чем повторный запрос.
- Выгрузите выписку за запрошенный период и пройдите по каждой операции. Задайте себе три вопроса: кто контрагент, что он получил или поставил, каким документом это подтверждается. Операции без ответа хотя бы на один вопрос и есть слабые места.
- Соберите документы в три папки. По бизнесу: сайт, объявления на Авито, договор аренды, штат, транспорт и оборудование в собственности или лизинге. По спорным операциям: договоры, акты, накладные, переписка с контрагентом. По налогам: декларации и платёжки за последний год.
- Напишите пояснение как описание бизнес-модели. Откуда приходит выручка, куда уходят расходы, почему именно эти контрагенты и в таких суммах. Если есть слабое место, признайте его и опишите, как изменится финансовая дисциплина. В одном из дел со Сбером именно баланс между признанием недочётов и планом на будущее убедил банк.
- Отправьте пакет одним разом и тем каналом, который указан в запросе. Первым файлом кладите пояснение, вторым опись документов, дальше сами документы с понятными названиями. Сохраните подтверждение отправки с датой: от неё считаются 7 рабочих дней по п. 13.4 ст. 7. Прямого выхода на комплаенс у клиента нет, менеджер и чат на решение не влияют, поэтому всё, что вы хотите сказать банку, должно быть внутри пакета.
- Параллельно посчитайте кассовый разрыв. Какие платежи можно отложить на 7-10 дней, что оплатить со второго счёта, если он есть, кому из контрагентов позвонить заранее. Только не гоняйте через второй счёт весь оборот разом: это тот же признак из списка выше.
Если после этих шагов у вас остаётся ощущение, что объяснить получается не всё, это нормальный сигнал позвать юриста до отправки ответа, а не после отказа. Как мы работаем с ограничениями Сбера, описано на странице разблокировки счёта в Сбербанке. Быстро оценить, сколько признаков из списка выше есть у вашего счёта, можно в тесте по 115-ФЗ.
Сбер прислал запрос по 115-ФЗ? Разберём его до отправки ответа
Пришлите запрос и выписку за период. Скажем честно, какие операции банк считает слабыми и как построить пояснение, чтобы дело не дошло до отказа.
Написать в TelegramКейс: производитель модульных домов против Сбера, разблокировка за 1 день
Расскажу дело, которое я до сих пор привожу как пример того, что скорость решения зависит от точности обоснования.
Ситуация
Клиент, ИП, производит модульные дома. На счёте ИП накопилась сумма, которую он решил вывести на счёт физлица под покупку квартиры. Перевёл всё разом, одной операцией. Для алгоритма Сбера это классическая картина обналичивания: деньги предпринимателя единым платежом уходят на личный счёт. Банк ограничил операции сразу по двум счетам, ИП и физлица.
Клиент успел сообщить банку, что деньги идут на квартиру, но на этом диалог остановился. Дальше он пришёл к нам.
Наши действия
Мы провели детальный анализ движения средств по счёту ИП: расписали, откуда приходила выручка, какие расходы шли на производство и почему на счёте накопилась именно такая сумма. Подтвердили, что вывод средств связан с покупкой квартиры, и держались той же линии, о которой клиент уже сказал банку: менять версию на ходу нельзя, комплаенс сравнивает объяснения. Обосновали законность операций и показали, что признаков сомнительных транзакций в них нет.
Когда банк прислал уточняющие вопросы, мы ответили на них в тот же день, по каждому пункту со ссылкой на закон и на уже поданные документы.
Как проходил процесс
Сначала анализ выписки и подготовка обоснования, потом пакет документов в банк, потом уточняющие вопросы банка и наши ответы без пауз. По итогам Сбер дал рекомендации по дальнейшей работе со счетами, а на следующий день полностью снял ограничения с обоих счетов, ИП и физлица.
Для сравнения: обычно Сбер рассматривает документы 5-10 дней, а закон отводит ему 7 рабочих дней по п. 13.4 ст. 7 115-ФЗ. Разблокировка на следующий день встречается редко даже в нашей практике.
Почему результат именно такой
Подозрение банка строилось на одном признаке из правил внутреннего контроля: вывод средств предпринимателя на личный счёт без видимой цели. Как только цель появилась в виде связного описания бизнеса и назначения перевода, признак перестал работать. Банк по п. 13.4 ст. 7 обязан рассмотреть документы и, если основания устранены, сообщить об этом. Ему оставалось только это сделать.
Сработали три вещи: клиент не менял объяснение, обоснование покрывало весь период, а не только спорный перевод, и ни один уточняющий вопрос банка не остался без ответа.
Закрыть счёт или оспорить: сравнение двух путей
Этот выбор встаёт перед каждым в первые сутки. Ниже честное сравнение того, что происходит на каждом пути.
| Критерий | Закрыть счёт и уйти в другой банк | Оспорить и снять подозрения |
|---|---|---|
| Срок | Остаток переводят за 7 дней (п. 5 ст. 859 ГК РФ) | По закону до 7 рабочих дней (п. 13.4 ст. 7 115-ФЗ), на практике 1-10 дней |
| След в базах | Если отказ уже оформлен, он остаётся и виден другим банкам | При положительном решении основания сняты, отказа в базе нет |
| Риск в новом банке | Высокий: комплаенс видит историю, запрос повторится | Низкий: у вас готовое описание бизнеса под любой следующий запрос |
| Ваши усилия | Минимальные сейчас, большие потом | Один-два дня на документы и пояснение |
| Когда подходит | Отказа в базе ещё нет, а бизнес в Сбере закрыть планировали и так | Во всех остальных случаях |
Я не считаю закрытие счёта ошибкой во всех случаях, но чаще всего этот путь выбирают от усталости, а не по расчёту.
До отказа и после: разница больше 40%
Главное, что нужно знать до выбора: решить проблему после отказа банка гораздо сложнее, чем до него. По нашей практике на этапе запроса разблокировки удаётся добиться более чем на 40% чаще, чем после оформленного отказа.
Причина простая. Пока банк ждёт документы, он ещё ничего не решил и готов читать ваше объяснение как новую информацию. После отказа ему нужно признать собственную ошибку, сведения уже ушли в Росфинмониторинг, а каждое следующее обращение проходит через претензию, жалобу в ЦБ или комиссию. Те же документы, поданные на неделю раньше, работали бы без этой надстройки. Поэтому сутки на подготовку ответа на запрос стоят дороже, чем месяц борьбы с отказом.
Если Сбер отказал: претензия, Банк России, комиссия
Отказ банка после подачи документов не закрывает историю. В наших делах Сбер менял позицию на каждой из трёх ступеней.
- Официальная претензия. Не сообщение в чате, а документ с требованием сообщить дату и причины отказа (п. 13.1-1 ст. 7 115-ФЗ) и пересмотреть решение. У предпринимателя, торговавшего стройматериалами и занимавшегося перевозками, все счета оказались закрыты, электронную переписку банк игнорировал. После официальной претензии Сбер разблокировал доступ к деньгам и открыл новый расчётный счёт.
- Жалоба в Банк России. ЦБ запрашивает у банка объяснения, и банк вынужден показать, что процедуру соблюдал. Когда процедура нарушена, например документы не запрашивали, а в отказе ссылаются на их отсутствие, позиция банка рассыпается.
- Межведомственная комиссия по п. 13.5 ст. 7 115-ФЗ. Работает только после того, как банк письменно сообщил, что основания для отказа не устранены. Заявление готовится по требованиям Положения Банка России № 842-П, комиссия рассматривает его 20 рабочих дней. Идти туда раньше бессмысленно: заявление не примут.
В деле строителя, которому Сбер отказал без пояснений по переводам жене и заказчику, мы составили описание бизнес-модели, обосновали движения по счёту, направили претензию и в письменном обращении через СберБизнес напомнили о судебной практике в пользу клиентов. Банк заявил, что решение не финальное, вышел на переговоры и разблокировал счёт без суда.
5 ошибок, которые превращают запрос Сбера в отказ
- Закрыть счёт до ответа. Если отказ уже оформлен, закрытие ничего не исправляет, а только фиксирует историю.
- Отправить документы частями и без пояснения. Комплаенс не будет складывать картину из разрозненных файлов, он увидит хаос и решит, что объяснения нет.
- Менять версию. Сказали банку, что деньги на квартиру, потом написали, что на закупку материалов. Два разных объяснения хуже, чем одно неудобное.
- Спорить в чате и угрожать судом без документов. Поддержка не принимает решений по 115-ФЗ, а ссылка на практику работает, когда она идёт вместе с пакетом документов и претензией, а не вместо них.
- Идти в межведомственную комиссию до официального отказа. Комиссия рассматривает только решения, которые банк подтвердил после изучения ваших документов.
Сбер прислал запрос по 115-ФЗ? Разберём его до отправки ответа
Пришлите запрос и выписку за период. Скажем честно, какие операции банк считает слабыми и как построить пояснение, чтобы дело не дошло до отказа.
Написать в TelegramВывод: комплаенс читает документы, а не эмоции
Ограничение операций в Сбере по 115-ФЗ снимается, когда банк получает связное описание бизнеса, документы по каждой спорной операции и ответы на уточняющие вопросы без пауз. По закону на это уходит до 7 рабочих дней, в нашем деле с производителем модульных домов оба счёта разблокировали на следующий день. Закрытие счёта до ответа решает проблему на неделю и создаёт её на годы, а после оформленного отказа шансы на разблокировку падают больше чем на 40%.
Мой совет на первые сутки короткий: не отправляйте ничего впопыхах, соберите три папки документов и подайте их одним пакетом с пояснением. Если понимаете, что часть операций объяснить сложно, напишите нам до отправки ответа. Мы скажем честно, какие шансы у вашей позиции, и беремся только за результативные дела.
Сохраните эту статью: она пригодится при первом же запросе банка, а таких запросов у бизнеса, который работает с наличкой и физлицами, бывает несколько в год. Проверить свои риски за две минуты можно в тесте по 115-ФЗ, а разобрать конкретный запрос Сбера - в Telegram t.me/votpravo.
Частые вопросы
Сбербанк заблокировал счёт по 115-ФЗ: что делать в первую очередь?
Прочитайте запрос дословно и зафиксируйте период, контрагентов и срок ответа. Затем выгрузите выписку за этот период и разберите каждую операцию: кто контрагент, что он поставил, каким документом это подтверждается. Ничего не отправляйте в первые часы: ответ в панике чаще всего противоречит самому себе. Документы и пояснение подаются одним пакетом в срок из запроса.
Сколько Сбербанк рассматривает документы по 115-ФЗ?
По п. 13.4 ст. 7 Федерального закона от 07.08.2001 № 115-ФЗ банк обязан рассмотреть документы и сообщить об устранении оснований для отказа или о невозможности их устранения не позднее 7 рабочих дней со дня представления. На практике Сбер отвечает за 5-10 дней, в нашем деле с производителем модульных домов ограничения сняли на следующий день после подачи обоснования.
Обязан ли Сбербанк сообщить причину отказа по 115-ФЗ?
Да. По п. 13.1-1 ст. 7 115-ФЗ банк обязан сообщить клиенту дату и причины отказа не позднее 5 рабочих дней со дня принятия решения. Норма действует с 30.01.2021 и введена Федеральным законом от 30.12.2020 № 536-ФЗ. Формулировка обычно общая, например «операции не имеют очевидного экономического смысла», но по ней видно, какой период и какие контрагенты попали под подозрение.
Можно ли закрыть счёт в Сбербанке после блокировки по 115-ФЗ и открыть в другом банке?
Можно, остаток по счёту банк выдаёт или перечисляет не позднее 7 дней после заявления по п. 5 ст. 859 ГК РФ. Но если Сбер уже оформил отказ в операции, сведения о нём уходят в Росфинмониторинг и через Банк России доводятся до всех банков. Новый комплаенс увидит историю до выдачи реквизитов и, скорее всего, повторит запрос. Закрывать счёт имеет смысл только пока отказа в базе нет.
Что делать, если Сбербанк отказал после подачи документов?
Направьте официальную претензию с требованием сообщить дату и причины отказа по п. 13.1-1 ст. 7 115-ФЗ и пересмотреть решение. Параллельно подайте жалобу в Банк России: ЦБ запросит у банка объяснения. Если банк письменно сообщил, что основания не устранены, обращайтесь в межведомственную комиссию по п. 13.5 ст. 7 115-ФЗ, срок рассмотрения 20 рабочих дней. До официального отказа заявление в комиссию не примут.
Сбербанк запросил документы по 115-ФЗ: какие именно нужны?
Три группы. По бизнесу: сайт, объявления, договор аренды, штат, транспорт и оборудование в собственности или лизинге. По спорным операциям из запроса: договоры, акты, накладные, переписка с контрагентом. По налогам: декларации и платёжки за последний год. К документам обязательно прикладывается пояснение с описанием бизнес-модели: откуда выручка, куда расходы, почему эти контрагенты.
Можно ли связаться с комплаенсом Сбербанка напрямую?
Нет. Менеджер и чат СберБизнеса не принимают решений по 115-ФЗ и не соединяют с подразделением, которое их принимает. Единственный рабочий канал - письменный пакет документов и пояснение, отправленные тем способом, который указан в запросе. Поэтому всё, что вы хотите объяснить банку, должно быть внутри пакета, а не в переписке с поддержкой.
Источники нормативной базы
- Федеральный закон от 07.08.2001 № 115-ФЗ, пп. 6 п. 1 ст. 7 - замораживание средств лиц из перечня причастных к экстремизму или терроризму
- Федеральный закон от 07.08.2001 № 115-ФЗ, п. 10 ст. 7 и ст. 8 - приостановление операции на 5 рабочих дней с продлением по постановлению Росфинмониторинга или решению суда
- Федеральный закон от 07.08.2001 № 115-ФЗ, п. 11 ст. 7 - право банка отказать в проведении операции
- Федеральный закон от 07.08.2001 № 115-ФЗ, п. 14 ст. 7 - обязанность клиента представлять банку информацию для исполнения закона
- Федеральный закон от 07.08.2001 № 115-ФЗ, п. 5.2 ст. 7 - право банка расторгнуть договор при двух отказах в течение календарного года
- Федеральный закон от 07.08.2001 № 115-ФЗ, п. 13.1-1 ст. 7 - обязанность сообщить дату и причины отказа за 5 рабочих дней (введён Федеральным законом от 30.12.2020 № 536-ФЗ, действует с 30.01.2021)
- Федеральный закон от 07.08.2001 № 115-ФЗ, п. 13.4 ст. 7 - рассмотрение документов клиента за 7 рабочих дней
- Федеральный закон от 07.08.2001 № 115-ФЗ, п. 13.5 ст. 7 - обжалование в межведомственную комиссию при Банке России, срок рассмотрения 20 рабочих дней
- Федеральный закон от 07.08.2001 № 115-ФЗ, ст. 7.6-7.7 - платформа «Знай своего клиента», п. 5 ст. 7.7 - меры к клиентам высокой степени риска
- Положение Банка России от 23.09.2024 № 842-П - требования к заявлению в межведомственную комиссию
- Методические рекомендации Банка России от 21.07.2017 № 18-МР - признаки сомнительных операций, ориентир налоговой нагрузки 0,9% от дебетового оборота
- Методические рекомендации Банка России от 21.07.2017 № 19-МР - снятие наличных по корпоративным картам в объёме 30% и более от недельного оборота
- Гражданский кодекс РФ, п. 5 ст. 859 - выдача остатка по счёту не позднее 7 дней после заявления клиента